Финансовая гигиена: 10 главных правил ответственного обращения с деньгами
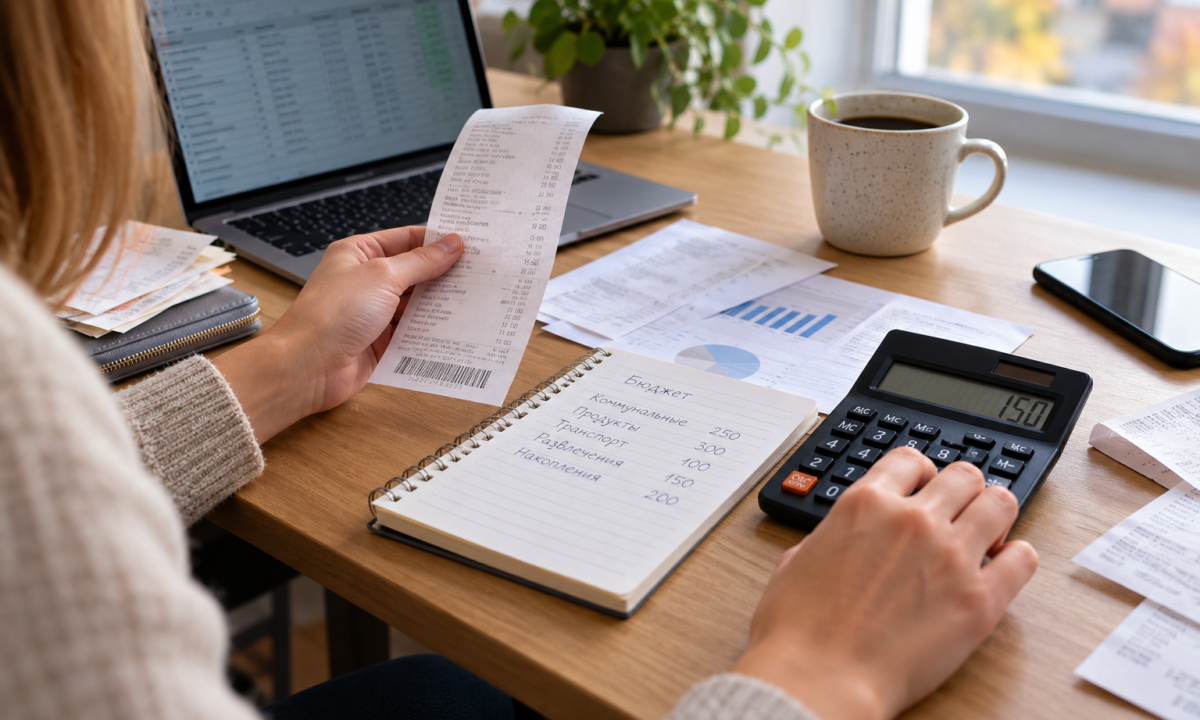
После летних отпусков и трат на подготовку к новому учебному году многие пересматривают свой бюджет. Главный вопрос, которым задаются люди: куда исчезают деньги? Наведение порядка в личных финансах не требует огромных доходов или глубоких экономических знаний. Достаточно внедрить несколько простых привычек, которые со временем принесут спокойствие и финансовую свободу.
«Финансовая гигиена очень похожа на гигиену зубов: результат зависит не от одного масштабного решения, а от ежедневных привычек. Большинство из них ничего не стоят, но на первом этапе требуют немного дисциплины», — говорит руководитель отдела услуг для частных клиентов банка Artea доктор Даля Кольмацуй.
Ниже приведены десять базовых правил, которые помогут оценить текущее финансовое состояние и навести порядок в кошельке.
Формирование привычки и выплата «налога» самому себе
1. Начните с привычки, а не с суммы Если вы пока не решаетесь инвестировать, начните с простых накоплений. Откладывайте ежемесячно 5–10% от своей зарплаты. Например, при чистом доходе («на руки») в 1500 евро 10% составят 150 евро в месяц, или 1800 евро в год. Здесь важна не сама сумма, а автоматизм действия. Когда откладывать деньги станет естественным процессом, вам будет гораздо проще решить, куда и какую часть средств инвестировать.
2. Сначала платите себе Частая ошибка — откладывать то, что осталось в конце месяца. Обычно в конце месяца не остается ничего. Эффективнее изменить порядок действий: в день зарплаты настроить автоматический перевод фиксированной суммы на отдельный сберегательный или инвестиционный счет, а жить на оставшиеся деньги. Два разных счета помогут четко разграничить повседневные траты и неприкосновенный запас.
Финансовая подушка и планирование расходов
3. Первая цель — финансовая подушка безопасности Рекомендуется иметь легкодоступный резерв, равный минимум 3–6 месяцам обязательных расходов. Для людей с нестабильным доходом или большим количеством финансовых обязательств этот фонд должен быть еще больше.
В Литве ситуация улучшается: по данным опроса, проведенного по заказу банка Artea, в 2016 году прожить на сбережения дольше года могли всего 3% жителей, а в этом году — уже 19%. Тем не менее, 28% опрошенных накоплений хватит максимум на три месяца.
«Резерв — это не просто деньги, это спокойствие. В случае потери работы или непредвиденных расходов подушка безопасности позволяет не влезать в долги и не продавать инвестиционные активы в самый невыгодный момент», — подчеркивает доктор Д. Кольмацуй.
4. Планируйте расходы, а не только доходы Большинство людей точно знают размер своего заработка, но гораздо меньше контролируют расходы. Отправной точкой может стать правило 50/30/20: около половины доходов направляется на обязательные расходы, 30% — на личные желания и развлечения, а 20% — на накопления и инвестиции. Пропорции можно скорректировать под себя, а сам план стоит пересматривать не реже одного раза в год.
Кредиты как инструмент и защита доходов
5. Кредит — это инструмент, а не подарок или враг Сам по себе долг не является хорошим или плохим. Ипотечный кредит для покупки жилья обычно относится к наиболее дешевым формам заимствования и помогает решить жилищный вопрос. Совсем другое дело — быстрые кредиты под двузначные проценты на отпуск, свадьбу или новый телефон.
При оформлении займа оценивайте не только ежемесячный платеж, но и годовую ставку общей стоимости потребительского кредита (BVKKMN). Полезный ориентир: платежи по всем кредитам не должны превышать 50% от доходов. Центробанк Литвы в своих Положениях об ответственном кредитовании требует учитывать все финансовые обязательства заемщика.
6. Защитите главный актив — свой доход Для тех, кто содержит семью, воспитывает детей или выплачивает кредит, страхование от несчастных случаев и тяжелых болезней — насущная необходимость. Статистика показывает: в 2025 году 47,1% выплат банка Artea по критическим заболеваниям пришлись на клиентов моложе 46 лет. При этом доля заболевших в возрасте до 36 лет за последнее десятилетие выросла с 9% до 21%.
В то же время опросы показывают, что 27% жителей вообще не задумываются о финансовой подготовке на случай тяжелой болезни, а еще 23% не имеют страховки и достаточных резервов. Тем, у кого страховка уже есть, стоит перепроверить сумму покрытия: только треть застрахованных уверена, что этой суммы действительно хватит.
«Период между 30 и 40 годами — это обычно этап, когда выплачивается ипотека, растут дети, а семейный бюджет держится на одной или двух зарплатах. Именно в это время потерять доход больнее всего», — говорит доктор Д. Кольмацуй.
Инвестиции и долгосрочные накопления
7. Не гонитесь за фантастической доходностью Историческая долгосрочная доходность широкого диверсифицированного портфеля акций составляет около 8% годовых. Для большинства инвесторов этого вполне достаточно. Попытки обыграть рынок часто не удаются даже профессионалам.
По данным S&P Dow Jones Indices, в 2025 году 71% активно управляемых мировых фондов акций в евро не смогли обойти свой бенчмарк (индекс сравнения). На долгосрочных дистанциях доля отстающих фондов обычно еще выше. Неважно, выбираете ли вы фонды, ETF, отдельные акции или облигации — регулярность, диверсификация и низкие комиссии в долгосрочной перспективе значат больше, чем одна случайно угаданная сделка.
8. Начните копить на пенсию уже сейчас По данным ОЭСР (OECD), будущее соотношение чистой пенсии к зарплате в Литве — одно из самых низких среди стран-участниц организации. Оно составляет менее 35% при среднем показателе в 63%. Иными словами, только за счет государственной обязательной системы человек со средним доходом может рассчитывать примерно на треть своего прежнего заработка.
Главный союзник в накоплении средств — время. По расчетам Artea, при средней годовой доходности 8% человек, начавший откладывать в 25 лет по 300 евро ежемесячно, к 65 годам накопит около миллиона евро. При этом его собственные взносы составят всего 144 тысячи евро. Если начать на десять лет позже, для достижения той же цели придется откладывать уже по 690 евро в месяц.
Трезвый расчет при покупках и защита от обмана
9. Скидка — это еще не экономия Большинство акций со скидками вроде «минус 50%» проводятся для стимулирования продаж, а не для экономии покупателя. Используйте простой тест: купил бы я эту вещь за полную стоимость? Для крупных покупок введите правило ожидания: подождите 24 часа или даже 30 дней перед оплатой. Осознанное потребление бережет не только ваш кошелек, но и экологию.
10. Если предложение звучит слишком хорошо, чтобы быть правдой, — скорее всего, это обман Рост накоплений граждан делает их привлекательной целью для мошенников. Согласно опросам, 32% жителей за последние пять лет сталкивались с попытками финансового мошенничества. Почти каждый десятый пострадал, а каждый пятый из пострадавших потерял более 500 евро.
Тревожные признаки обмана: «гарантированная» высокая доходность, спешка, инвестиционные предложения в соцсетях, просьбы установить сторонние приложения или передать данные для подключения к интернет-банку. Перед тем как вкладывать деньги, проверьте лицензию поставщика услуг на официальном сайте Центробанка Литвы.
«Не нужно пытаться внедрить все 10 правил за один месяц. Выберите одно или два наиболее актуальных для вас на сегодняшний день. Чаще всего это автоматический перевод на сбережения и формирование подушки безопасности. Когда они войдут в привычку, следующие шаги дадутся легче», — резюмирует доктор Д. Кольмацуй.
Важно знать: Инвестирование связано с рисками, результаты прошлых периодов не гарантируют будущих доходов. Представленная информация носит информационный характер и не является рекомендацией к приобретению конкретных финансовых инструментов.
Памятка: С чего начать финансовую гигиену уже сегодня
- Настройте автоплатеж. В день зарплаты переводите 5–10% дохода на отдельный счет.
- Рассчитайте подушку безопасности. Умножьте ваши ежемесячные обязательные траты на 3 или 6. Это ваша цель для резервного фонда.
- Оцените свои подписки. Проверьте выписки по картам на наличие неиспользуемых платных услуг.
- Используйте правило 24 часов. Перед покупкой дорогой вещи дайте себе сутки на размышление.